上交所科创板 SH688256 · 2026年第一季度
寒武纪2026年一季度财报桑基图:营收暴增160%,研发费率从24.5%掉到11.2%
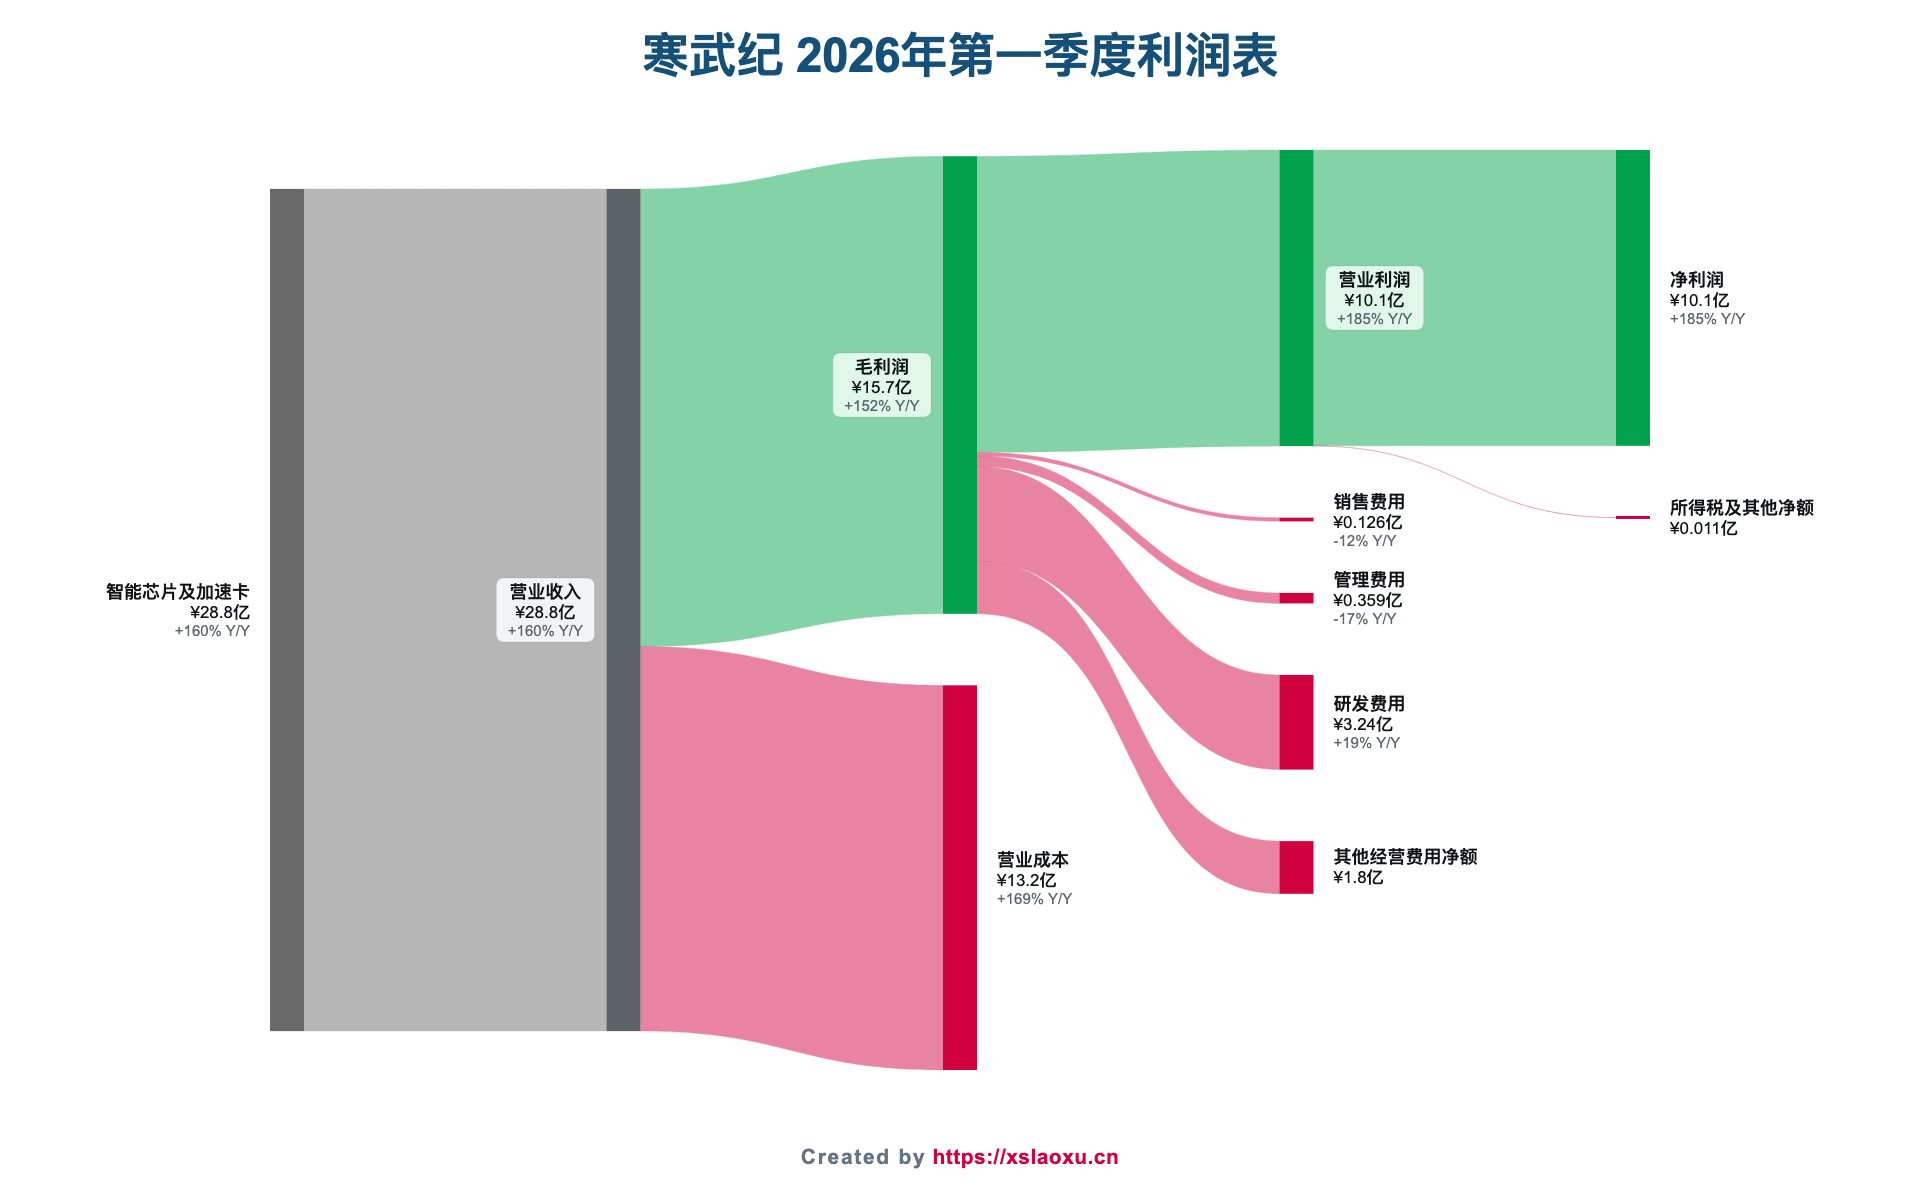
2026年一季度,寒武纪营业收入28.85亿元,同比大增159.56%;归母净利润10.13亿元,同比增长185.04%;扣非归母净利润9.34亿元,同比大增238.56%。加权平均净资产收益率8.20%,同比提升1.88个百分点。
- 营业收入 28.85亿元 +159.56%
- 归母净利润 10.13亿元 +185.04%
- 扣非归母净利润 9.34亿元 +238.56%
扣非增速显著高于归母,说明利润是主业赚出来的,质量很高。但决定这份财报成色的,是几个不在头条数字里的细节。
一、利润跑赢收入,靠的是费用率而非毛利率
先排除一个误解:这轮利润爆发不是靠毛利率扩张。营业成本13.17亿元,同比增长169.35%,比收入的159.56%还快。毛利润15.67亿元,同比增长151.87%;毛利率54.33%,比上年同期的55.99%还下降1.66个百分点。规模上来了,单位盈利能力反而略降。
杠杆全在费用端:研发费用3.24亿元,同比只增18.88%;管理费用0.36亿元,同比下降16.56%;销售费用0.13亿元,同比下降12.12%。
公司自己披露了最关键的比率:**研发投入占营业收入的比例从24.53%降到11.23%,一个季度下降13.30个百分点。**
这就是答案。收入涨了1.6倍,研发只涨不到两成,费用被迅速摊薄,利润几何级放大。这个变化是双面的:短期意味着规模效应兑现,长期是必须盯住的问题——AI芯片是研发密度极高的赛道,11.23%的投入强度在同业里已经不算高。
二、2.46亿元资产减值,吃掉近四分之一利润
利润表下半段有一笔容易被跳过的支出:资产减值损失2.46亿元,上年同期仅0.015亿元,相当于本期归母净利润的24.3%。同期存货从年初49.44亿元降到44.97亿元,减少4.47亿元,两个数字指向存货相关的计提。
产品迭代极快的AI芯片,上一代库存跌价是行业常态。但它提醒一件事:这门生意的高增长伴随着高存货风险,44.97亿元存货相对28.85亿元的单季收入,仍是不轻的包袱。
三、合同负债从61万暴增到3.96亿
利润表讲过去一个季度,资产负债表讲下一个季度。
合同负债期末3.96亿元,年初仅61.06万元。从几十万到近四亿,是数量级的跳变。合同负债是客户已付款、公司未交货的部分,几乎是最硬的在手订单指标。
配套的还有两个数字:预付款项18.97亿元,较年初增长154.73%;应收账款12.19亿元,较年初增长81.79%。预付款大增通常意味着向上游锁定产能和材料,为放量做准备。三个数字合起来是一致的画面:需求端在给钱,公司在向供应链付钱备货。
四、经营现金流由负转正
经营活动现金流净额8.34亿元,上年同期为-13.99亿元,前后相差22.33亿元。
这是最被低估的一行。上年同期还在净流出近14亿元,本期已能自己造血8.34亿元。对一家长期烧钱的芯片公司,从"靠融资活着"到"经营净流入",是商业模式跑通的标志性节点。
另外,所得税费用仅111.79万元,对应利润总额10.14亿元,实际税率只有0.11%。这来自集成电路设计企业的税收优惠及可弥补历史亏损,是一项会随时间衰减的红利——做估值时不宜把0.11%当长期假设。
五、结论
成色相当好:收入增160%、扣非增239%、经营现金流由负转正、合同负债从零到四亿,主业驱动,没靠非经常性损益。
但三条线必须跟踪:研发强度从24.53%降到11.23%,这一季是利润功臣,长期停在这个水平会变成竞争力隐患;毛利率没随规模提升反而降了1.66个百分点,规模效应体现在费用率而非产品定价上;2.46亿元减值和44.97亿元存货说明高增长自带库存风险。
一句话:需求端信号比利润表本身更值得高兴,而利润表里最漂亮的增速,是费用率摊薄的结果。