上交所主板 SH601138 · 2026年第一季度
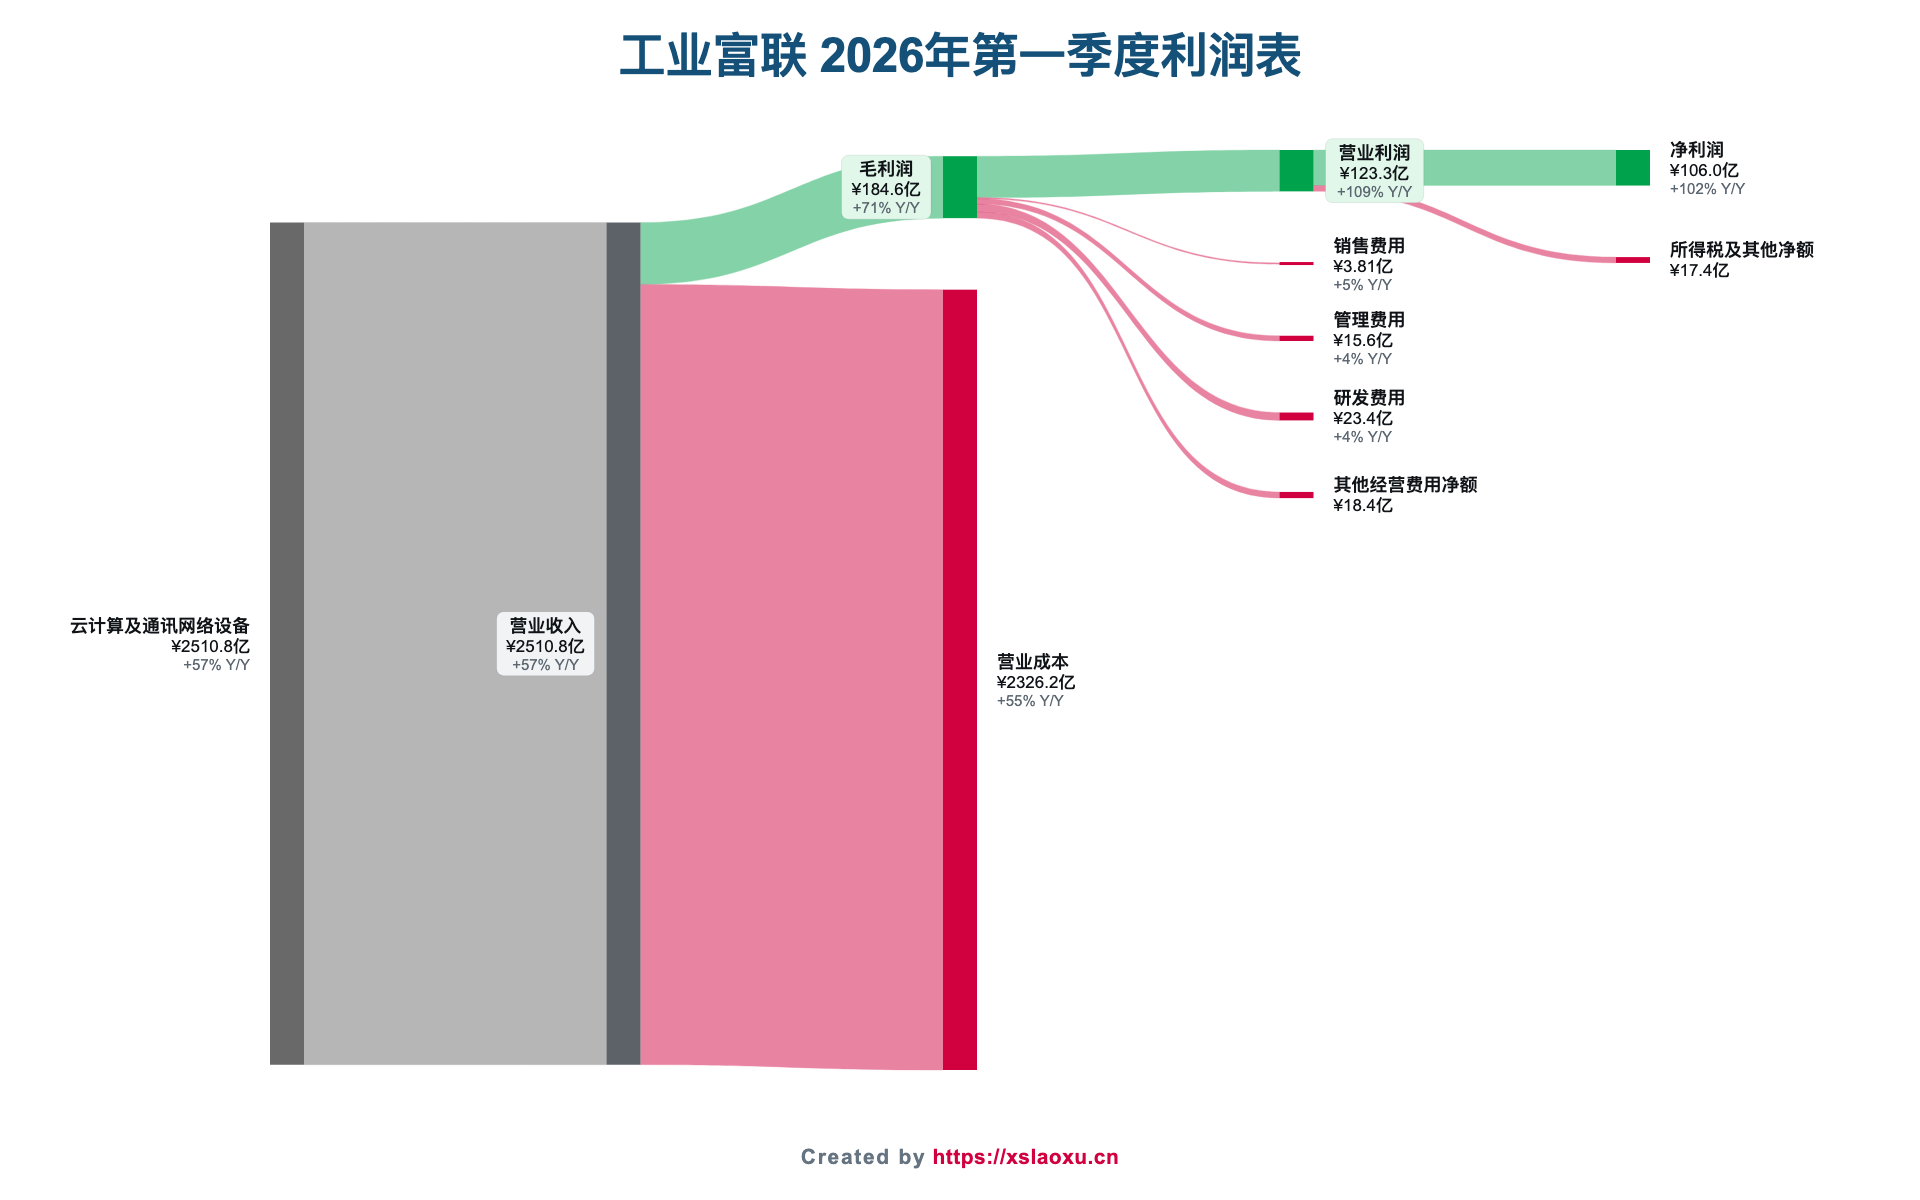
工业富联2026年一季度财报桑基图:营收增56%,经营现金流暴增18倍
2026年一季度,工业富联营业收入2510.78亿元,同比增长56.52%;利润总额123.24亿元,同比增长109.39%;归母净利润105.95亿元,同比增长102.55%。收入增56%、利润翻倍。
- 营业收入 2510.78亿元 +56.52%
- 利润总额 123.24亿元 +109.39%
- 归母净利润 105.95亿元 +102.55%
增长来源公司说得很直接:云计算业务板块营业收入同比增长1倍。AI服务器是这轮增长的绝对主线。
利润为什么比收入涨得快?关键在毛利率小幅改善加上费用强约束。营业成本2326.23亿元,同比增长55.48%,略慢于收入;毛利润184.55亿元,同比增长70.83%;毛利率从6.73%提升到7.35%,抬升0.62个百分点。
对代工制造来说7.35%仍然很薄,但0.62个百分点是实打实的——在2510亿元的收入基数上,这意味着约15.6亿元的额外毛利。
费用端几乎没随规模膨胀:销售费用3.81亿元仅增5.2%,管理费用15.62亿元增4.3%,税金及附加1.99亿元。三项合计占收入不到0.9%。收入增56%而费用几乎原地不动,这是利润翻倍的直接原因。
最亮眼的是现金流:经营活动现金流净额250.24亿元,上年同期仅12.99亿元,同比增长1826.20%,公司说明是销售回款同比增加。250.24亿元相当于归母净利润的2.36倍,利润的现金含量非常扎实——这在高速扩张的制造企业里并不常见,通常规模冲上去时现金会被库存和应收吃掉。
需要客观看待的是:7.35%的毛利率决定了这仍是薄利多销的生意,利润对收入规模和产能利用率高度敏感。AI服务器需求一旦见顶,经营杠杆会反向放大。
总结:云计算收入翻倍带动整体增长56%,毛利率微幅改善加费用不增把利润推到翻倍;1826%的经营现金流增长,是这份财报质量最好的证明。