上交所科创板 SH688041 · 2026年第一季度
海光信息2026年一季度财报桑基图:营收增68%,经营现金流却掉97%
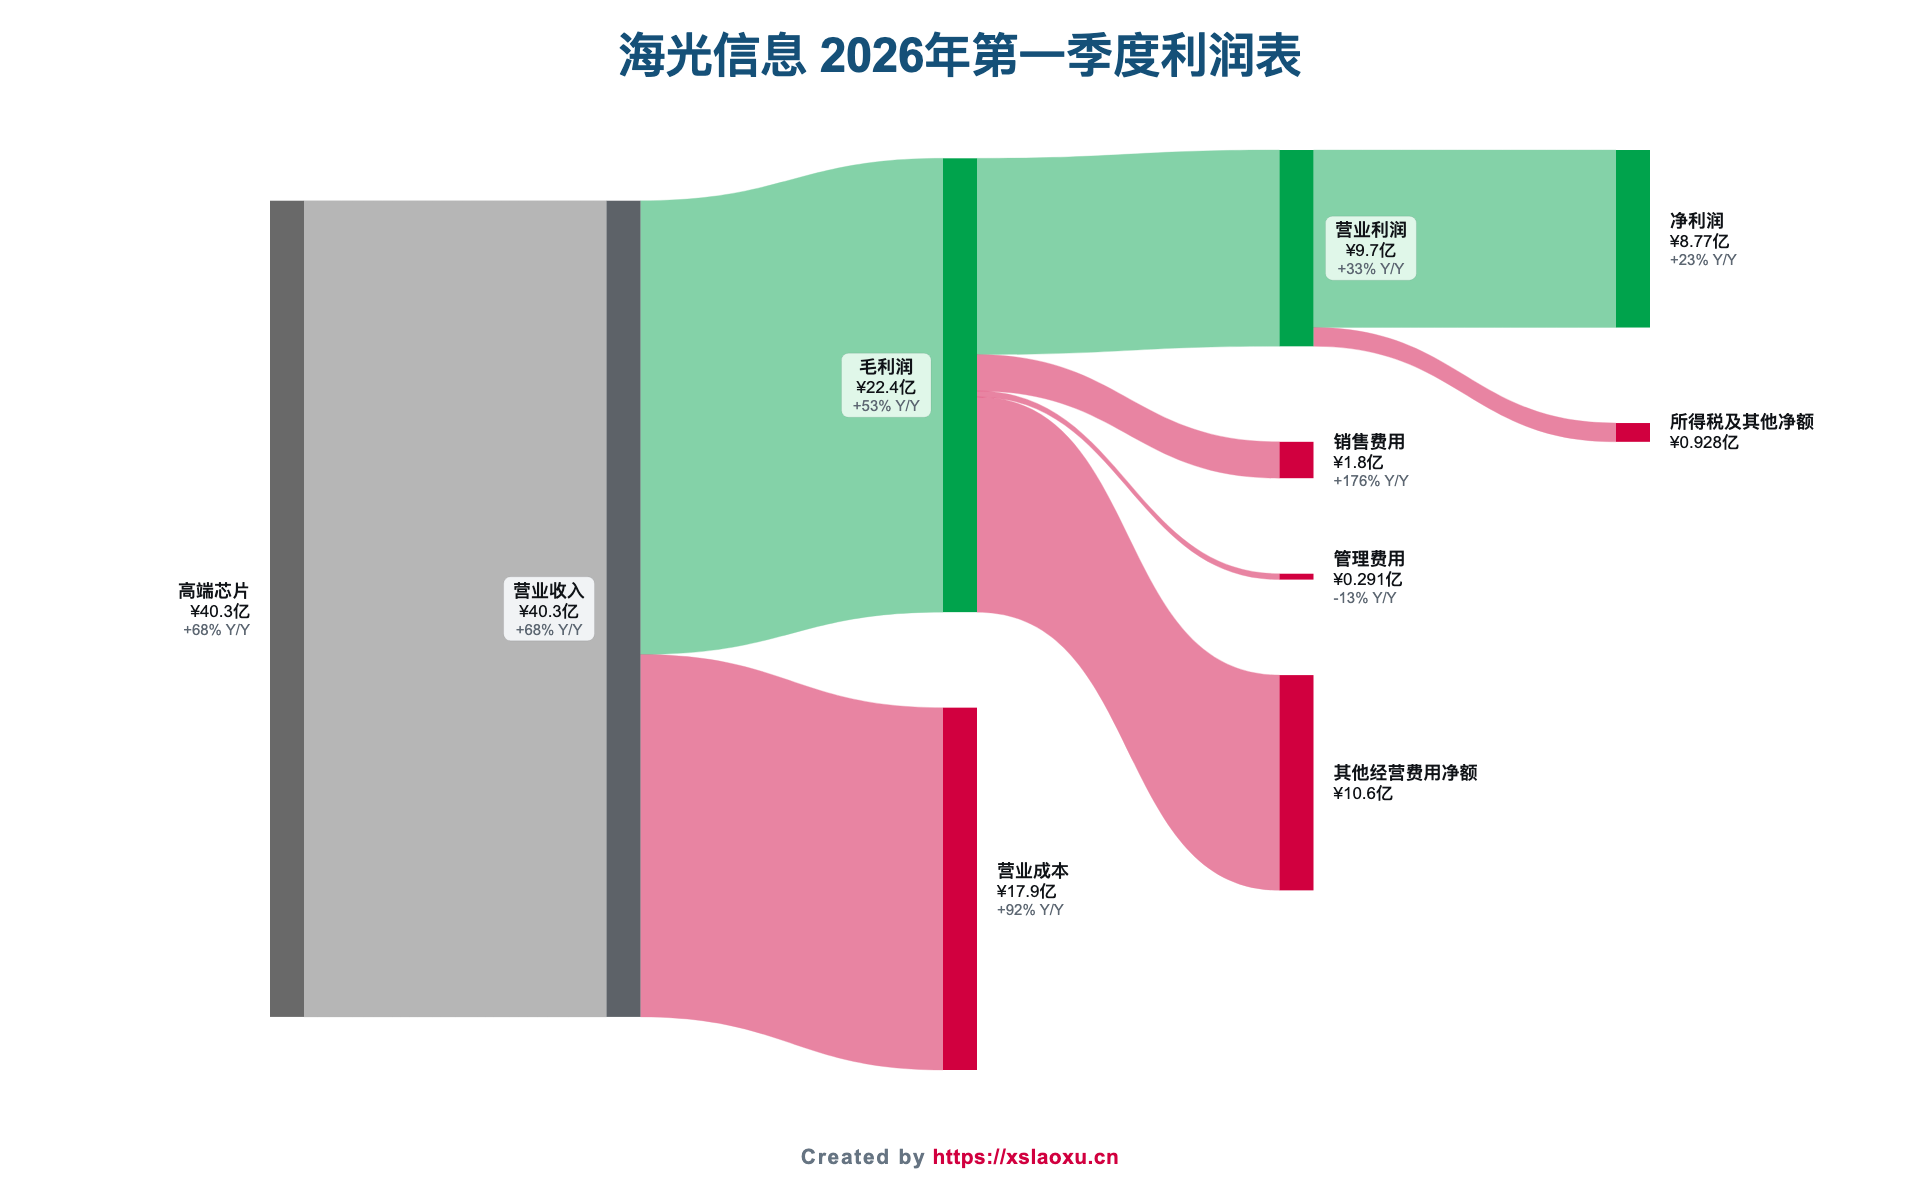
2026年一季度,海光信息营业收入40.34亿元,同比增长68.06%;利润总额9.70亿元,同比增长32.77%;归母净利润6.87亿元,同比增长35.82%。
- 营业收入 40.34亿元 +68.06%
- 利润总额 9.70亿元 +32.77%
- 归母净利润 6.87亿元 +35.82%
收入增68%、利润只增36%——这份财报和同期多数AI算力标的的模式正好相反:规模上去了,盈利能力却在退。
原因在毛利率。营业成本17.91亿元,同比增长92.27%,远快于收入的68.06%;毛利润22.43亿元,同比增长52.70%;毛利率从61.20%降到55.60%,一个季度下降5.60个百分点。收入结构里毛利更低的产品占比上升,或单位成本抬升,两种情况都会得到这个结果。
费用端有一项增长很猛:销售费用1.80亿元,同比大增176.25%,增速是收入的2.6倍。管理费用0.29亿元,同比下降13.13%,控制得不错。研发投入占营业收入的比例30.03%,比上年同期的31.82%下降1.79个百分点——研发强度仍在30%以上的高位,这在国产CPU/DCU赛道是必要投入,但占比回落也说明收入跑得比研发快。
公司对增长的解释是:在AI算力爆发与数字基建升级的双重驱动下,市场需求持续增长。
最需要正视的是现金流:经营活动现金流净额0.68亿元,上年同期25.22亿元,同比下降97.32%,前后相差24.54亿元。收入涨68%、经营现金流几乎归零,这个背离比毛利率下滑更值得警惕——它通常意味着收入以应收账款或存货的形式沉淀了下来。
总结:68%的收入增长证明了需求端景气,但毛利率降5.60个百分点、销售费用增176%、经营现金流降97.32%,三条线同时指向同一个问题——这轮增长的质量,还需要用二季度的回款来验证。