上交所主板 SH603993 · 2026年第一季度
洛阳钼业2026年一季度财报桑基图:净利增97%,经营现金流暴增762%
2026年一季度,洛阳钼业营业收入664.03亿元,同比增长44.34%;利润总额121.69亿元,同比增长93.72%;归母净利润77.60亿元,同比增长96.65%;净利润88.24亿元,同比增长100.07%。
- 营业收入 664.03亿元 +44.34%
- 利润总额 121.69亿元 +93.72%
- 归母净利润 77.60亿元 +96.65%
- 净利润 88.24亿元 +100.07%
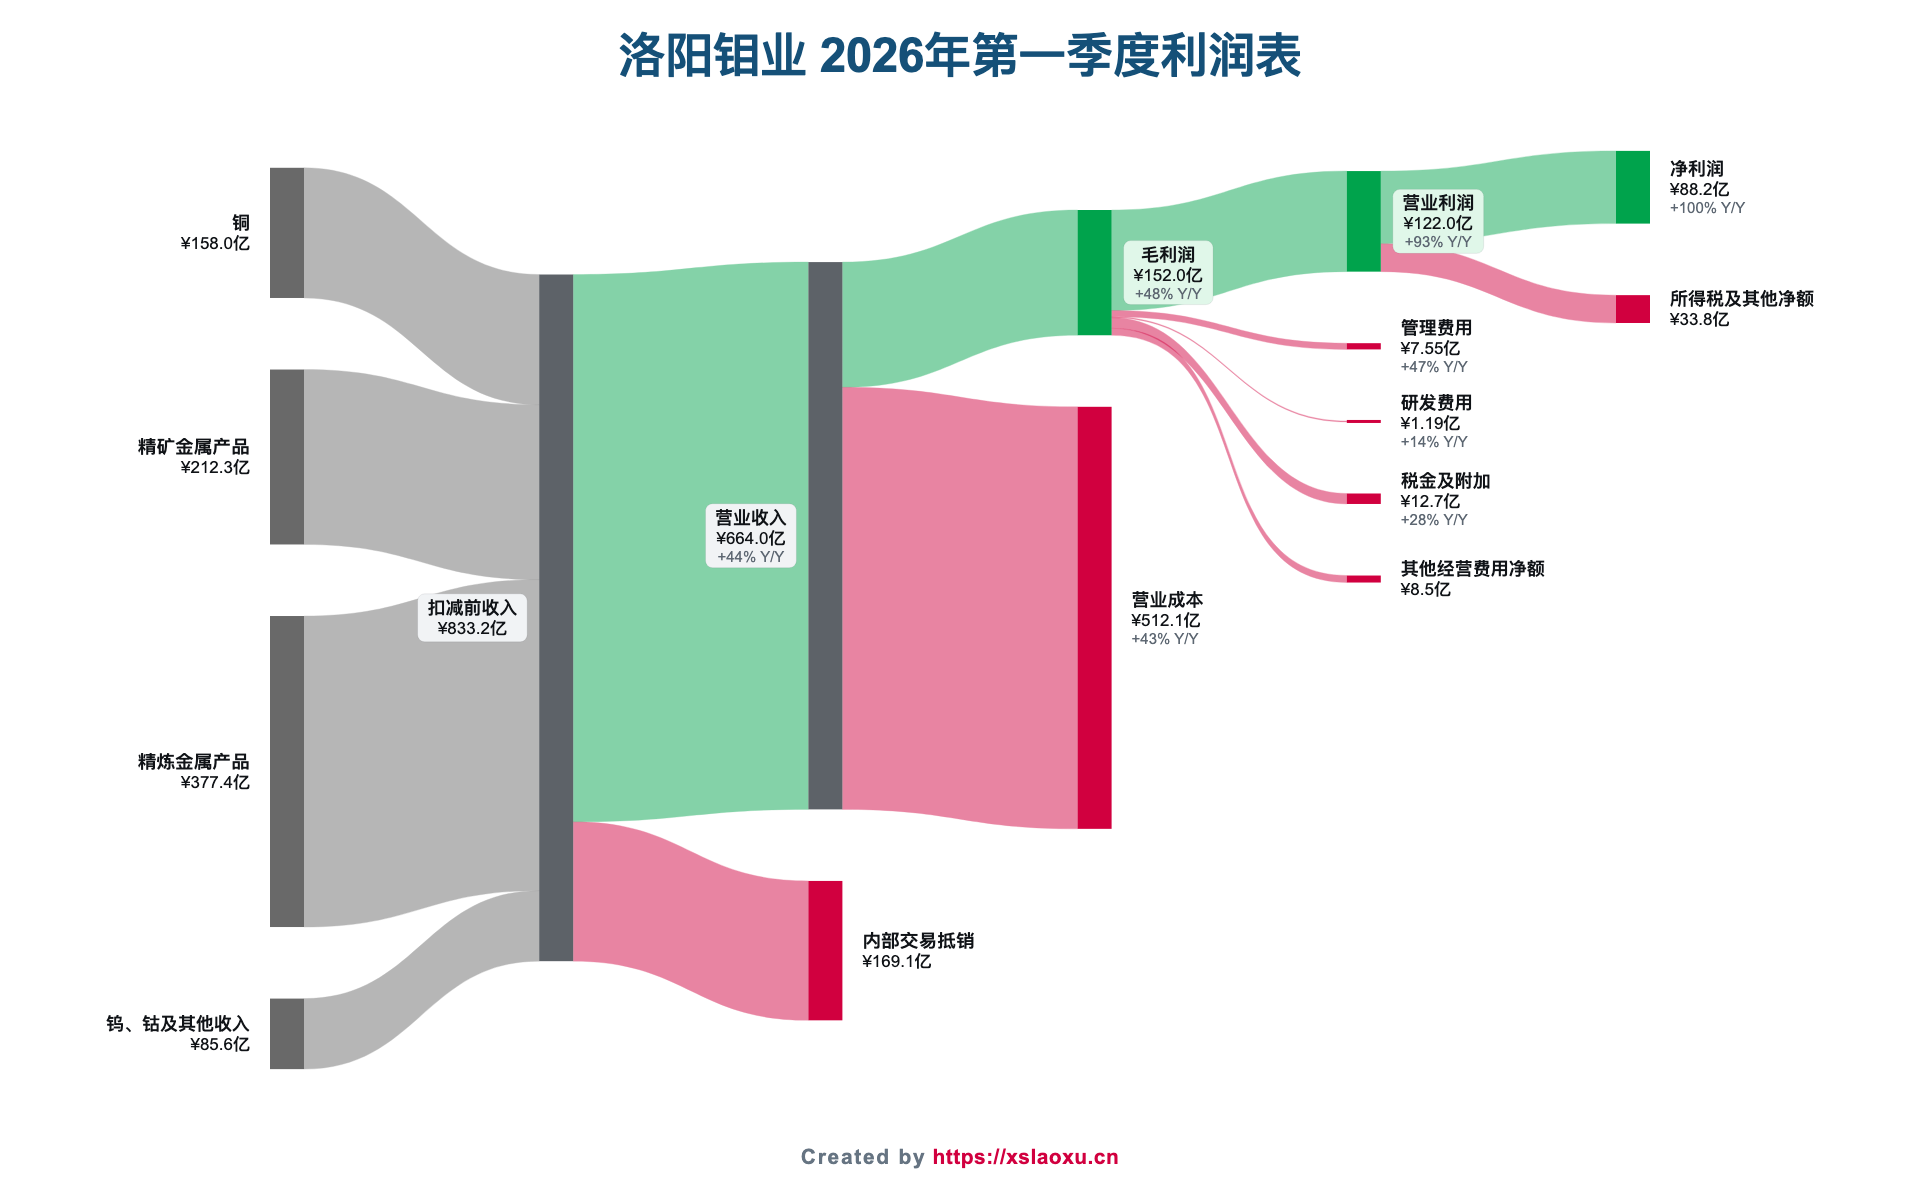
和同期的紫金矿业不同,洛钼这轮增长不靠毛利率。营业成本512.07亿元,同比增长43.31%,几乎与收入同步;毛利润151.96亿元,同比增长47.89%;毛利率22.89%,比上年同期只提升0.55个百分点。公司说明是主要产品产销量实现增长——这一轮更多是"量"的贡献。
真正把利润推上去的是利润表下半段的两笔摆动。公允价值变动收益本期-4.81亿元,上年同期-19.47亿元,同比改善14.66亿元,公司说明来自基本金属贸易业务的衍生工具。投资收益4.82亿元,同比增长250.69%,主要是对联合营公司投资收益增加。两项合计同比改善约18.1亿元,相当于利润总额58.9亿元增量的三成。
反向拖累是财务费用8.51亿元,同比增长59.04%,公司说明是汇兑损失同比增加。
现金流是最突出的部分:经营活动现金流净额113.29亿元,上年同期仅13.14亿元,同比增长762.30%,公司说明是基本金属贸易业务经营活动净流入同比增加。
有个细节值得单独留意:公司披露IXM贸易业务按国际会计准则核算的毛利率仅2.26%,且按准则要求,矿产贸易的营业成本只核算现货部分,期货损益记在公允价值变动收益里。这意味着单看毛利率会高估贸易板块的盈利能力,必须结合公允价值变动一起看。另外少数股东损益10.64亿元,占净利润的12.1%。
总结:量增驱动收入,衍生工具和投资收益的改善驱动利润,现金流大幅转好。但贸易板块的会计口径决定了这份报表要"毛利率+公允价值变动"合起来读,单看任何一项都会失真。