上交所主板 SH603986 · 2026年第一季度
兆易创新2026年一季度财报桑基图:营收翻倍,毛利率暴涨19.6个百分点
2026年一季度,兆易创新营业收入41.88亿元,同比增长119.38%;利润总额16.21亿元,同比大增587.93%;归母净利润14.61亿元,同比增长522.79%。收入翻一倍,利润翻六倍。
- 营业收入 41.88亿元 +119.38%
- 利润总额 16.21亿元 +587.93%
- 归母净利润 14.61亿元 +522.79%
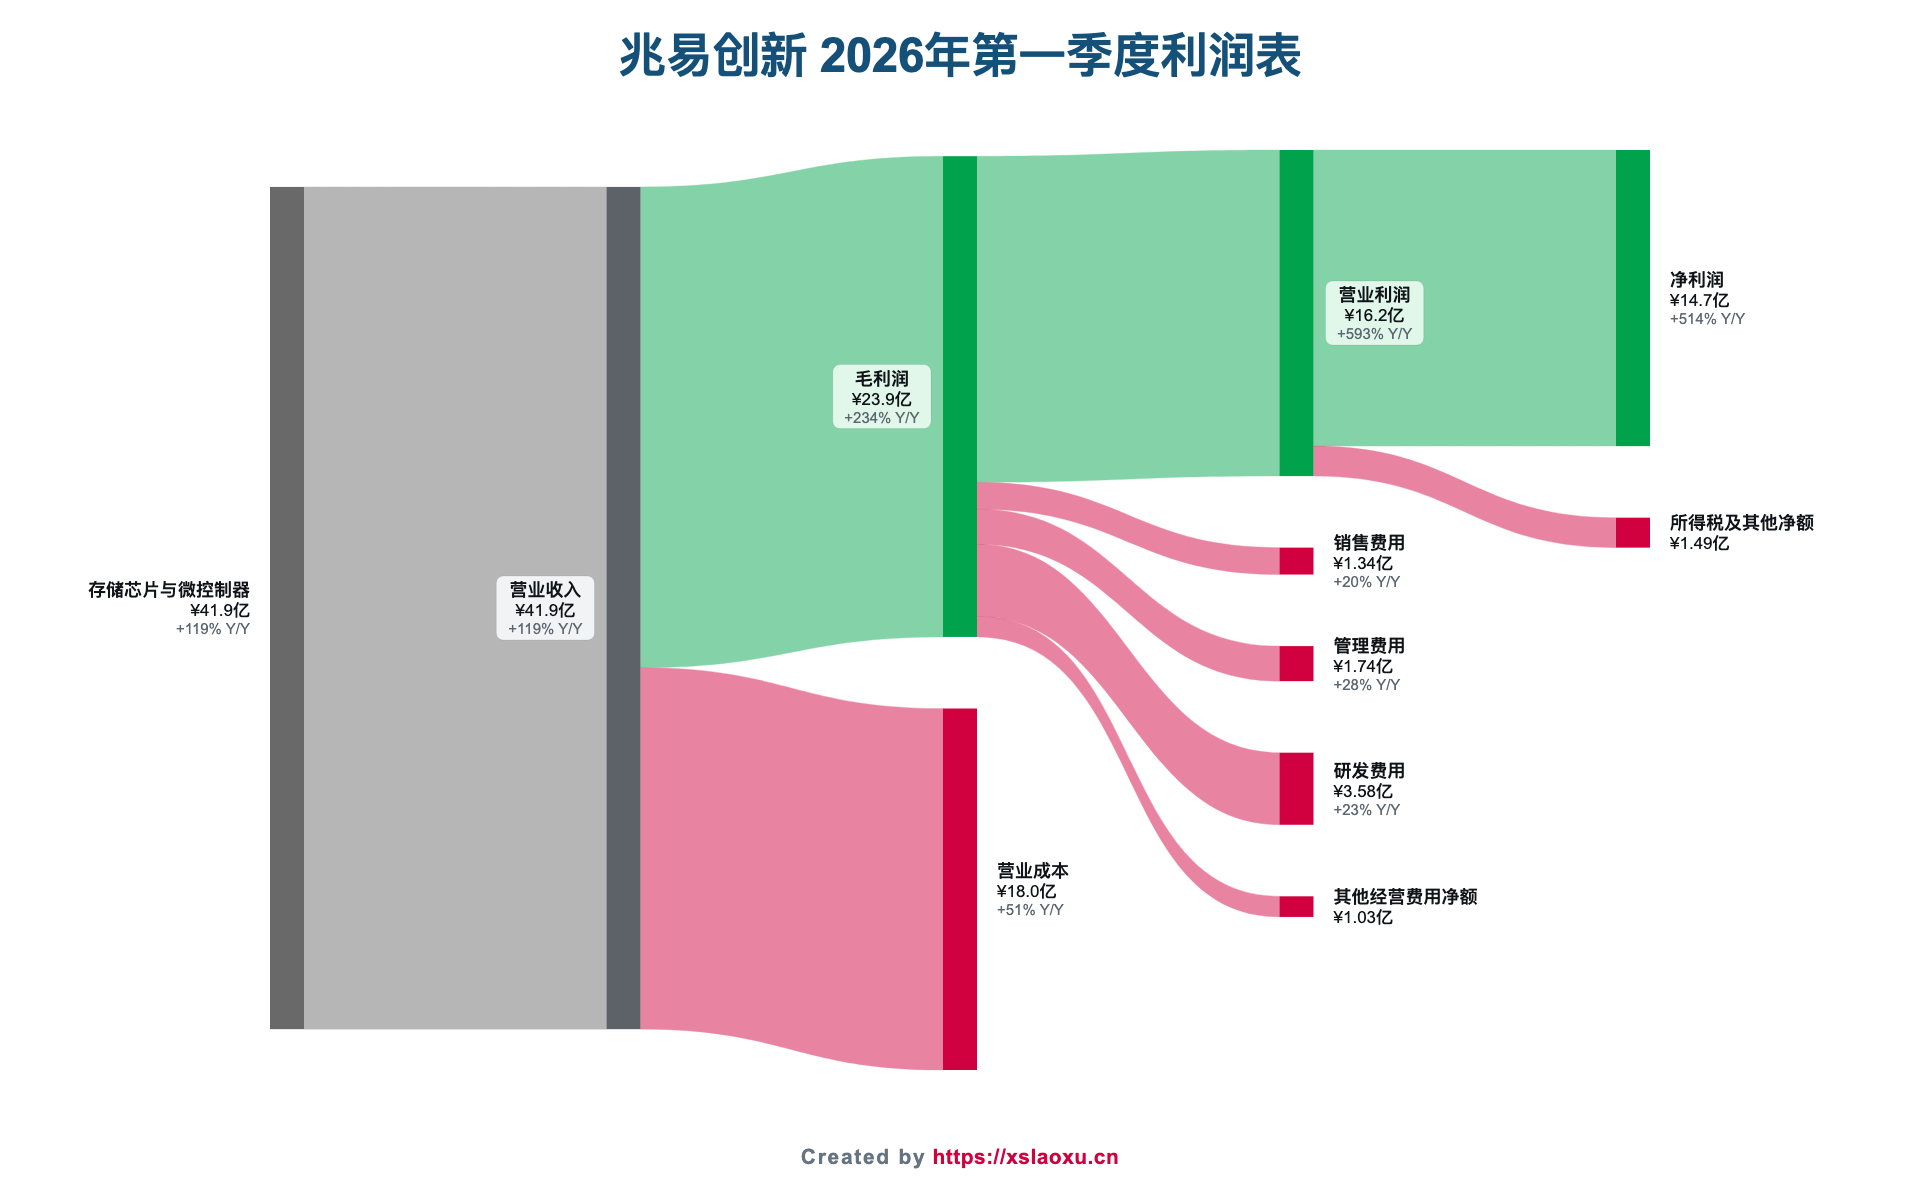
这种量级的利润弹性只可能来自毛利率。营业成本17.98亿元,同比增长50.52%,只有收入增速的四成多;毛利润23.90亿元,同比大增234.4%;毛利率从37.44%飙升到57.08%,一个季度抬升19.64个百分点。
19.64个百分点是什么概念——存储芯片是典型强周期品种,价格上行时收入和毛利率同时抬升,而制造成本相对滞后,于是形成"戴维斯双击"式的利润放大。这一季就是教科书式的周期上行。
费用端保持了极好的杠杆:研发费用3.58亿元增22.90%,管理费用1.74亿元增27.83%,销售费用1.34亿元增19.91%,增速都远低于收入的119.38%。收入翻倍而费用只增两成多,费用率被迅速摊薄。
利润表下半段有几笔小额摆动:财务费用0.97亿元,上年同期-0.81亿元,前后相差1.77亿元,是主要负贡献;公允价值变动收益0.41亿元,上年同期仅0.004亿元;资产减值损失0.35亿元,同比扩大77.2%。
所得税费用1.49亿元,上年同期为-0.04亿元(所得税收益),这一项由负转正,实际税率回到9.18%——上年同期的极低基数,也是利润增速看起来格外夸张的原因之一。经营活动现金流净额同比增长430.91%,与利润增速方向一致,现金含量没有问题。
总结:这是周期股在上行期的标准答卷,毛利率19.64个百分点的抬升是全部核心。需要清醒的是,周期能把利润放大六倍,也能反向做同样的事——587.93%这个增速里,有相当一部分是上年同期低基数造出来的,不宜线性外推。