深交所创业板 SZ300750 · 2026年第一季度
宁德时代2026年一季度财报桑基图:净利大增53%,经营现金流却只增2.47%
2026年一季度交出了一份数字非常好看的成绩单:营业收入1291.31亿元,同比增长52.45%;净利润227.37亿元,同比增长53.00%;归母净利润207.38亿元,同比增长48.52%;扣非归母净利润180.93亿元,同比增长52.95%。加权平均净资产收益率5.98%,比上年同期的5.49%提升0.49个百分点。
- 营业收入 1291.31亿元 +52.45%
- 净利润 227.37亿元 +53.00%
- 归母净利润 207.38亿元 +48.52%
- 扣非归母净利润 180.93亿元 +52.95%
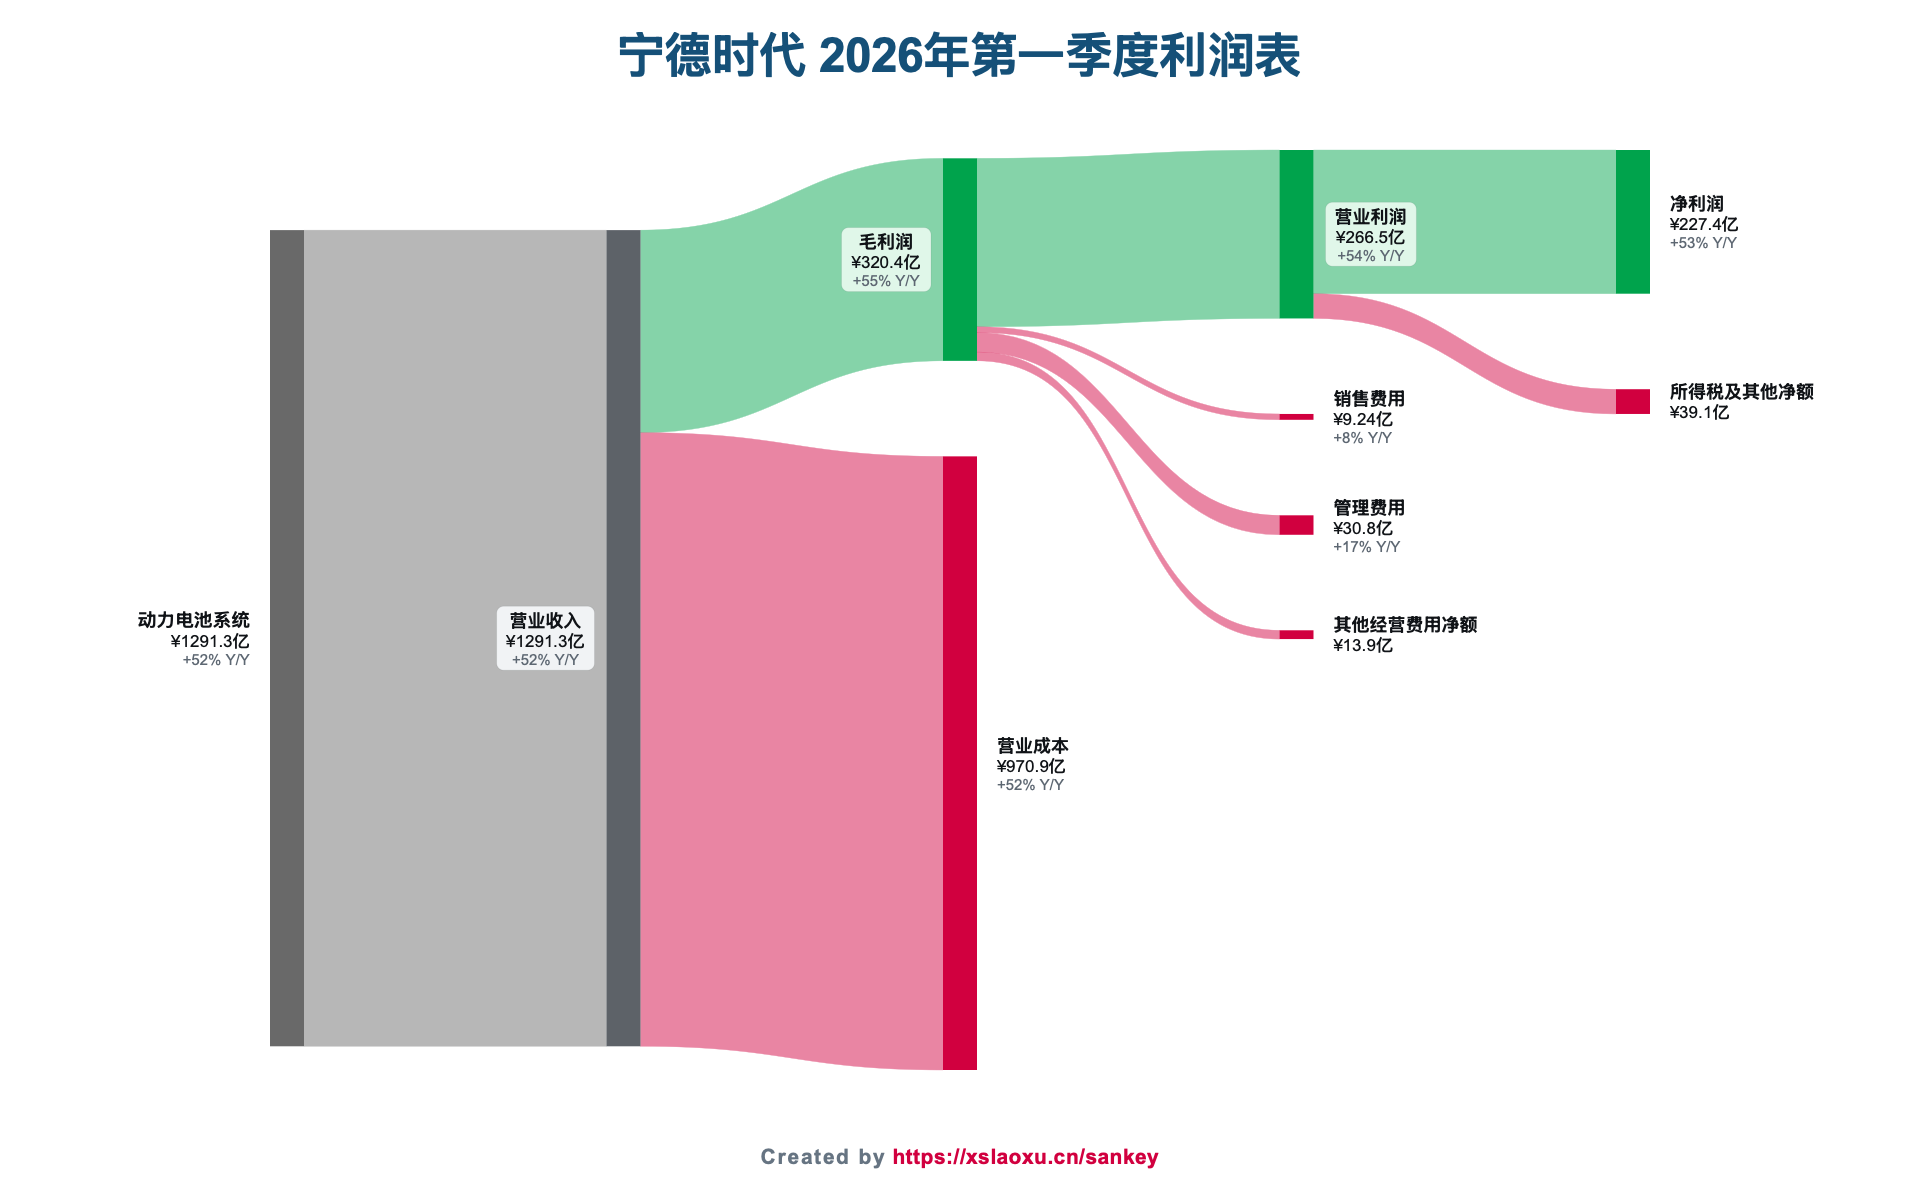
先说结论:这份财报的增长是真实的,主业驱动,不是靠一次性收益堆出来的。但利润表和现金流量表之间出现了一个必须解释的裂口——净利润多赚了78.76亿元,经营活动现金流净额却只从328.68亿元增加到336.81亿元,同比仅增2.47%。
一、增长质量:这次不是"非经常性损益撑出来的"
先把最容易被质疑的地方排除掉。扣非归母净利润增长52.95%,高于归母净利润的48.52%,说明主业增长比报表净利润看起来的更强,而不是更弱。本期非经常性损益26.45亿元,上年同期约21.34亿元,同比只增加约5.1亿元,对增长的贡献很有限。其中金额最大的一项是"其他符合非经常性损益定义的损益项目"32.09亿元,公司说明主要是其他收益,也就是政府补助一类;对应利润表上其他收益32.82亿元,同比只增6.5%。补助是一笔不小的钱(约占利润总额12.3%),但它是稳定项,不是本期增量的来源。
真正的增量从桑基图看得很直接:毛利润320.45亿元,同比增长约55%,比收入增速还快一点;毛利率从24.41%小幅提升到24.82%。这一季的利润几乎全部由"出货量放大 + 毛利率略微改善"贡献,是典型的规模驱动。
二、费用端:利润率改善的另一半,来自研发没有跟着涨
利润增速能跑赢收入增速,费用端的"克制"起了关键作用。营业收入涨52.45%,而销售费用9.24亿元只增8.4%,管理费用30.80亿元增17.4%,研发费用53.14亿元仅增10.38%。
研发费用这一项尤其值得单独拎出来:研发费用率从上年同期的5.68%降到本期的4.11%,下降了1.57个百分点。如果按上年同期的费率投入,这一季研发本该花掉约73亿元,相当于少支出约20亿元。这笔"省下来"的钱,直接体现在了营业利润上。
怎么看这件事,取决于你把宁德时代当成什么公司。如果是产能利用率上来、研发投入被规模摊薄,那是良性的经营杠杆;如果是在固态电池、钠电、下一代快充竞争最激烈的时点主动放缓投入,那就是用未来换当期。一个季度看不出答案,但研发费用率连续下滑,是往后必须盯住的指标。
反方向的拖累是财务费用:本期0.62亿元净费用,上年同期是-22.88亿元净收益,前后摆动约23.5亿元,公司解释是持有的外币货币性项目产生汇兑损失。剔除汇率因素,营业利润增速还要更高。汇率对宁德时代已经不是小数点后的问题——本期外币财务报表折算差额-13.21亿元,其他综合收益税后净额-16.29亿元,综合收益总额211.08亿元,明显低于227.37亿元的净利润。
此外,投资收益26.88亿元,同比增长100.74%,公司说明是部分参股公司净利润提升,其中联营合营企业贡献28.10亿元。这一项占营业利润已超10%,属于表外产能和产业链投资的回报,波动性天然大于主业。
三、现金流:收现比从131%掉到95.5%,这才是真正的看点
回到开头那个裂口。经营活动现金流入端,销售商品、提供劳务收到的现金1233.79亿元,同比只增11.01%——而同期营业收入增长52.45%。收现比(销售收现/营业收入)从上年同期的131.2%骤降到本期的95.5%。
钱没有丢,它换了一种形式躺在资产负债表上。看应收类科目:应收账款777.10亿元,比年初仅增1.7%,很干净;但应收款项融资从432.05亿元增加到554.52亿元,一个季度增加了122.47亿元,增幅28.3%。应收款项融资的主要构成就是银行承兑汇票。也就是说,客户不是不付钱,而是更多地用票据结算,收入确认了、票也拿到了,但现金还没有真正落袋。
同时现金流出端在加速:支付给职工的现金96.92亿元,同比增34.8%;支付的各项税费95.02亿元,同比增33.4%;而购买商品接受劳务支付的现金768.34亿元只增10.4%——占用上游资金的能力依然很强(应付票据与应付账款合计3004.46亿元,比年初增加约368亿元)。一进一出,把经营现金流的增速压到了2.47%。再加上存货1089.41亿元、比年初增加144.15亿元,预计负债942.12亿元、比年初增加88.87亿元(随销量增长计提的质保金),都会继续吃掉现金。
这不是造假信号,票据是真实债权,账上还有3519.97亿元货币资金,短期没有任何流动性压力。但它意味着:这一轮增长的现金回收周期在拉长,产业链结算条件对宁德时代不像去年那么有利了。
四、被少数股东分走的那一块
还有一个容易被忽略的细节:净利润增长53.00%,归母净利润只增长48.52%,中间差了4.5个百分点。原因是少数股东损益从8.99亿元增加到19.995亿元,同比增长122.4%。
这意味着增长最快的产能,有相当一部分装在非全资的合资公司里——车企合资电池厂、海外合资产线都属于这一类。规模扩张越依赖合资,归母利润被摊薄的比例就越高。基本每股收益4.58元、同比增长44.03%,又低于归母48.52%的增速,是这条链条的最后一环。往后要习惯"净利润增速 > 归母增速 > EPS增速"这个排序。
五、这份财报该怎么定性
一句话:收入和利润的高增长是实的,主业驱动、扣非验证;但增长的现金含量下降了,利润率的改善里有一部分来自研发费率下滑,归母口径被合资结构和汇兑损失双重摊薄。
接下来盯三件事:收现比能否回到100%以上、研发费用率是止跌还是继续下探、少数股东损益的占比会不会继续上升。对一个单季收入接近1300亿元的公司,市场早就不缺"增长"这个故事,真正值钱的是增长的结构和质量。