上交所主板 SH600941 · 2026年第一季度
中国移动2026年一季度财报桑基图:营收还在涨,主营业务收入却降1.1%
2026年一季度,中国移动营业收入2664.78亿元,同比增长1.0%;归母净利润293亿元,同比下降4.2%;归母净利润率11.0%,同比下降0.6个百分点;EBITDA 767亿元,同比下降5.0%。
- 营业收入 2664.78亿元 +1.0%
- 归母净利润 293亿元 -4.2%
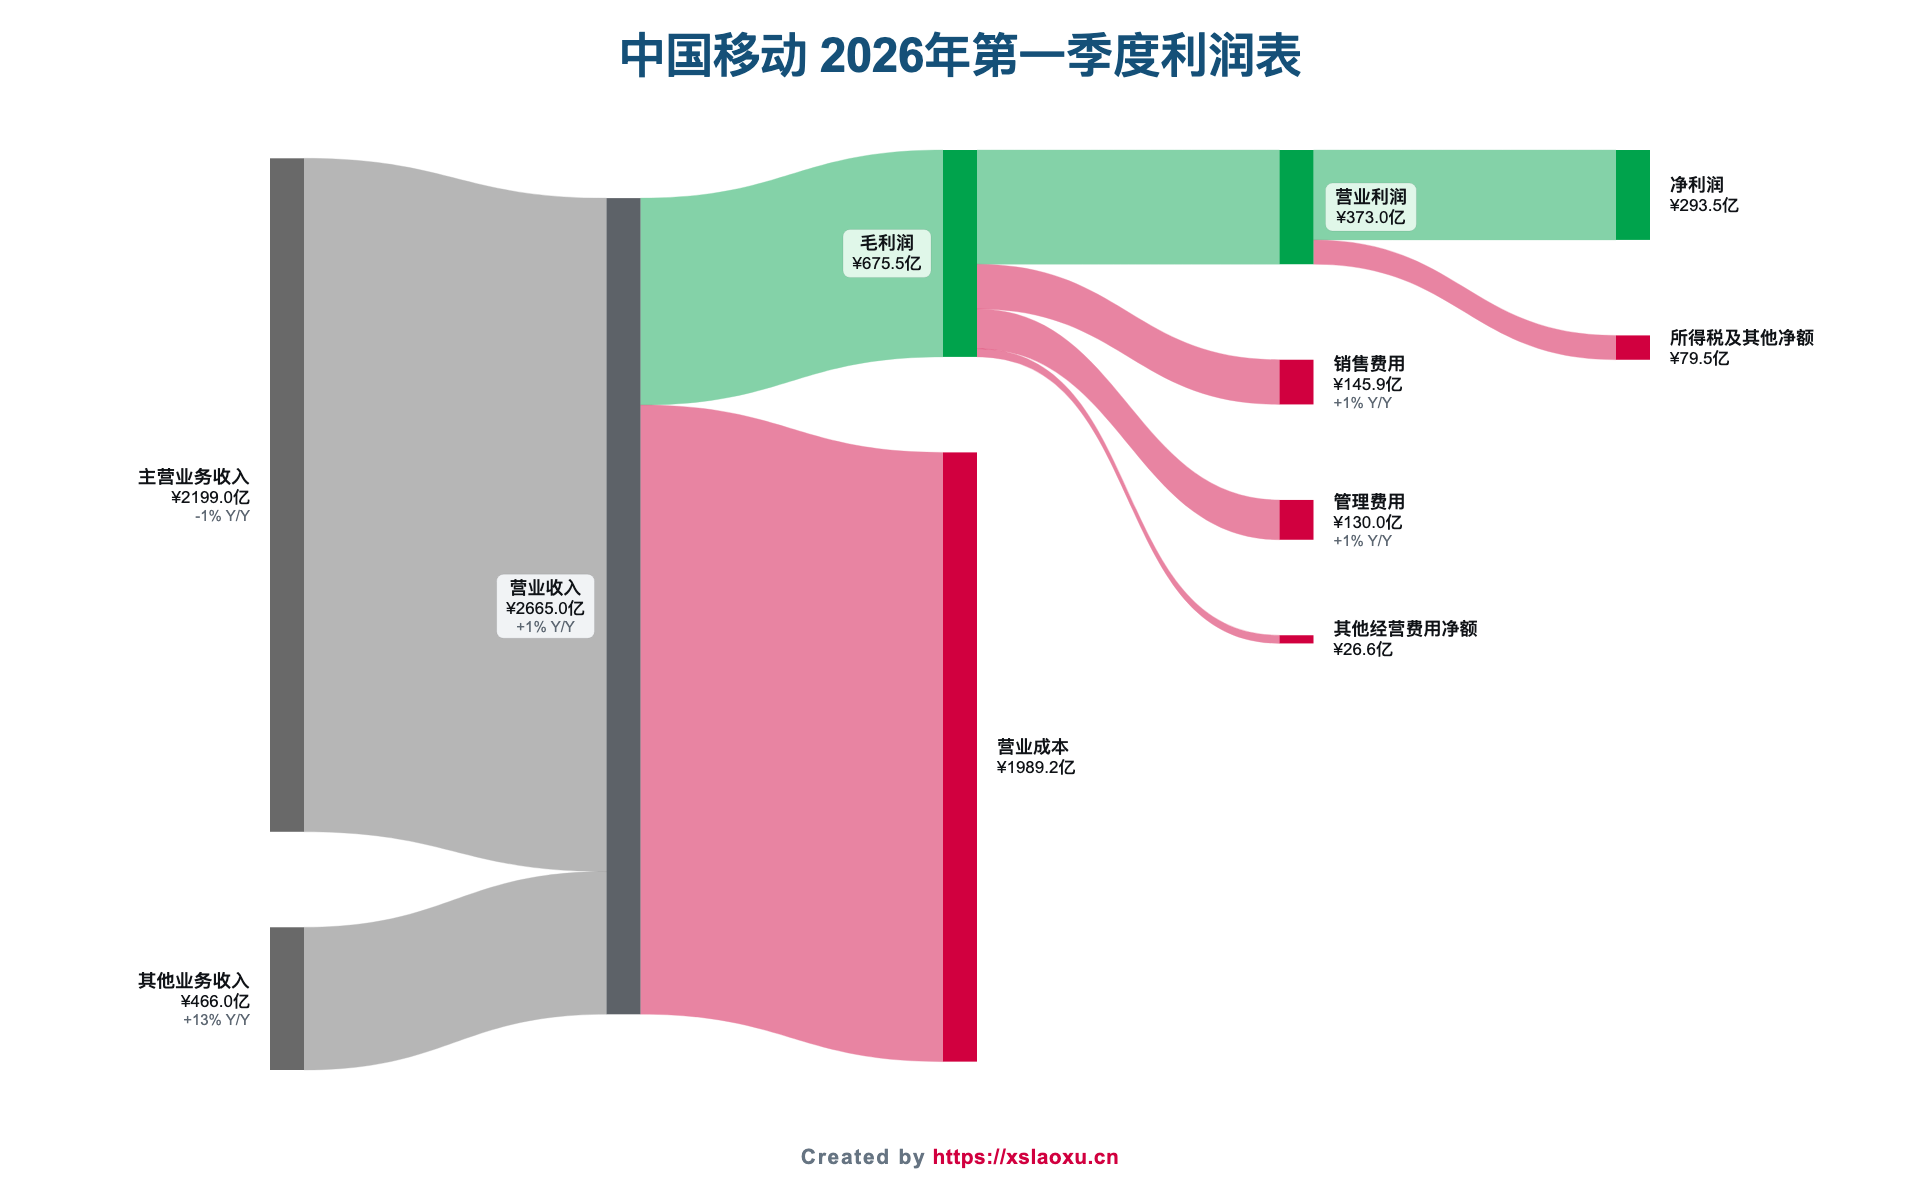
营收微增、利润下滑,这份财报最关键的一行藏在管理层讨论里:主营业务收入2199亿元,同比下降1.1%;其他业务收入466亿元,同比增长12.7%。
也就是说,1.0%的营收增长完全由"其他业务收入"贡献,通信主业实际上是负增长。对一家以连接和算力为核心的运营商来说,这个结构比总量更值得关注。
利润表的压力同样清晰。营业成本1989.24亿元,同比增长3.21%,快于收入的1.03%;毛利润675.54亿元,同比下降4.88%;毛利率从26.92%降到25.35%,下降1.57个百分点。收入不涨、成本在涨,这是利润下滑的根本原因。
费用端已经很克制:销售费用145.92亿元只增1.28%,管理费用129.98亿元增0.86%,都低于收入增速;研发费用39.04亿元,同比增长22.31%,是唯一大幅增加的一项,方向指向算力和智能服务。税金及附加10.97亿元,同比增长32.2%。
有两条正向的支撑没能挡住下滑:投资收益68.38亿元,同比增长60.59%,主要来自参股公司;信用减值损失61.11亿元,同比减少5.49亿元。即便如此,营业利润373.00亿元同比下降4.40%,利润总额375.66亿元下降4.44%,所得税82.12亿元下降5.41%,净利润293.54亿元下降4.17%。
亮眼的是现金流:经营活动现金流净额714亿元,同比增长128.1%,是净利润的2.4倍。运营商的经营现金流历来充沛,这一项没有问题。
一句话总结:中国移动的问题不在现金流,也不在费用管控,而在主营业务收入已经转为负增长,同时成本还在以3.2%的速度爬升。研发投入增长22%说明公司在往算力方向转,但2199亿元的主营盘子什么时候能重新增长,才是这份财报真正的悬念。