上交所主板 SH600938 · 2026年第一季度
中国海油2026年一季度财报桑基图:产量增8.6%,营业成本却涨17%
2026年一季度,中国海油营业收入1160.79亿元,同比增长8.6%;归母净利润391.44亿元,同比增长7.1%;利润总额523.58亿元,同比增长5.1%。
- 营业收入 1160.79亿元 +8.6%
- 归母净利润 391.44亿元 +7.1%
- 利润总额 523.58亿元 +5.1%
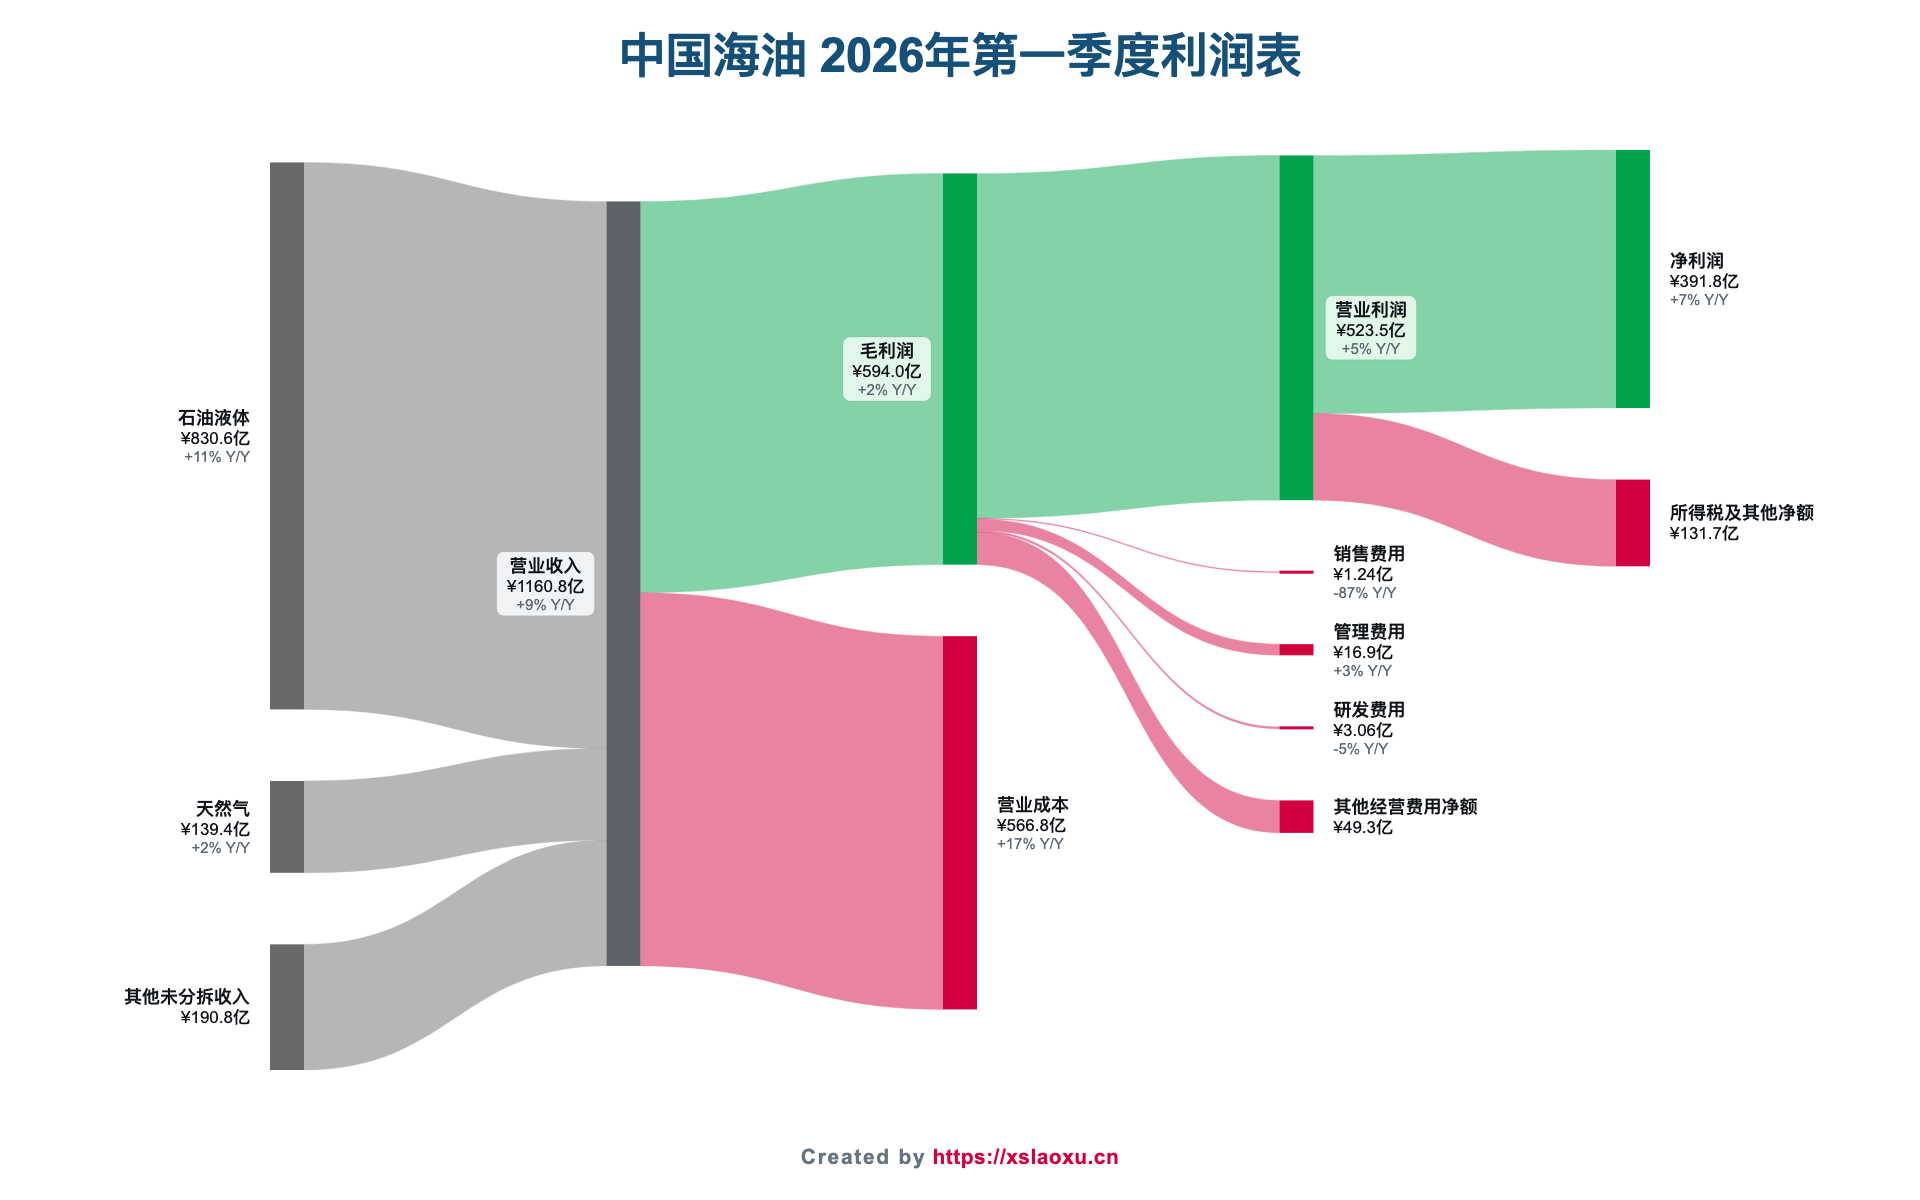
增长的来源披露得很清楚:一季度布伦特原油均价78.38美元/桶,同比上涨4.5%;公司平均实现油价75.92美元/桶,同比上升4.5%;净产量205.1百万桶油当量,同比上升8.6%,其中中国140.0百万桶(+7.0%,垦利10-2等油气田贡献)、海外65.1百万桶(+12.3%,圭亚那Yellowtail等项目贡献)。油气销售收入约970.0亿元,同比增加9.9%。量价齐升,收入增长很扎实。
但成本端跑得更快。营业成本566.77亿元,同比增长16.95%,接近收入增速的两倍。结果是毛利润594.02亿元,同比只增长1.73%;毛利率从54.65%降到51.17%,下降3.48个百分点。公司披露的桶油主要成本为28.41美元,仍保持行业内的成本竞争优势,但绝对成本在抬升是事实——海外产量占比上升、新项目投产初期成本较高,都会推高这条线。
费用端有一个很显眼的变化:销售费用1.24亿元,上年同期9.38亿元,同比下降86.8%,减少8.14亿元。管理费用16.93亿元增2.7%,研发费用3.06亿元降4.7%,财务费用从1.55亿元转为-1.00亿元。这些一起部分对冲了毛利率的下滑。
非经营项目也是正贡献:投资收益2.68亿元,上年同期为-6.37亿元,其中对联营合营企业的投资收益从-0.49亿元转为1.75亿元。营业利润523.50亿元,同比增长4.85%。所得税费用131.74亿元,同比基本持平(-0.4%),实际税率从26.55%降到25.16%,这让净利润391.84亿元的增速(+7.1%)高于利润总额的5.1%。
两个需要跟踪的数字:一是经营活动现金流净额551.48亿元,同比下降3.7%——利润在增、经营现金流在降;二是资本支出约330.2亿元,同比增加19.1%,主要用于勘探井和调整井。增储上产在继续,但资本开支的增速已经明显快于利润增速。
一句话总结:产量和油价都给了力,问题出在桶油成本抬升导致毛利率下降3.48个百分点。对上游公司来说,"降本增效"这四个字在这一季的报表里还没有完全兑现。