上交所主板 SH600276 · 2026年第一季度
恒瑞医药2026年一季度财报桑基图:净利增21.8%,销售费用仍是研发的1.3倍
2026年一季度,恒瑞医药营业收入81.41亿元,同比增长12.98%;归母净利润22.82亿元,同比增长21.78%;扣非归母净利润21.72亿元;利润总额25.57亿元,同比增长23.19%。
- 营业收入 81.41亿元 +12.98%
- 归母净利润 22.82亿元 +21.78%
- 利润总额 25.57亿元 +23.19%
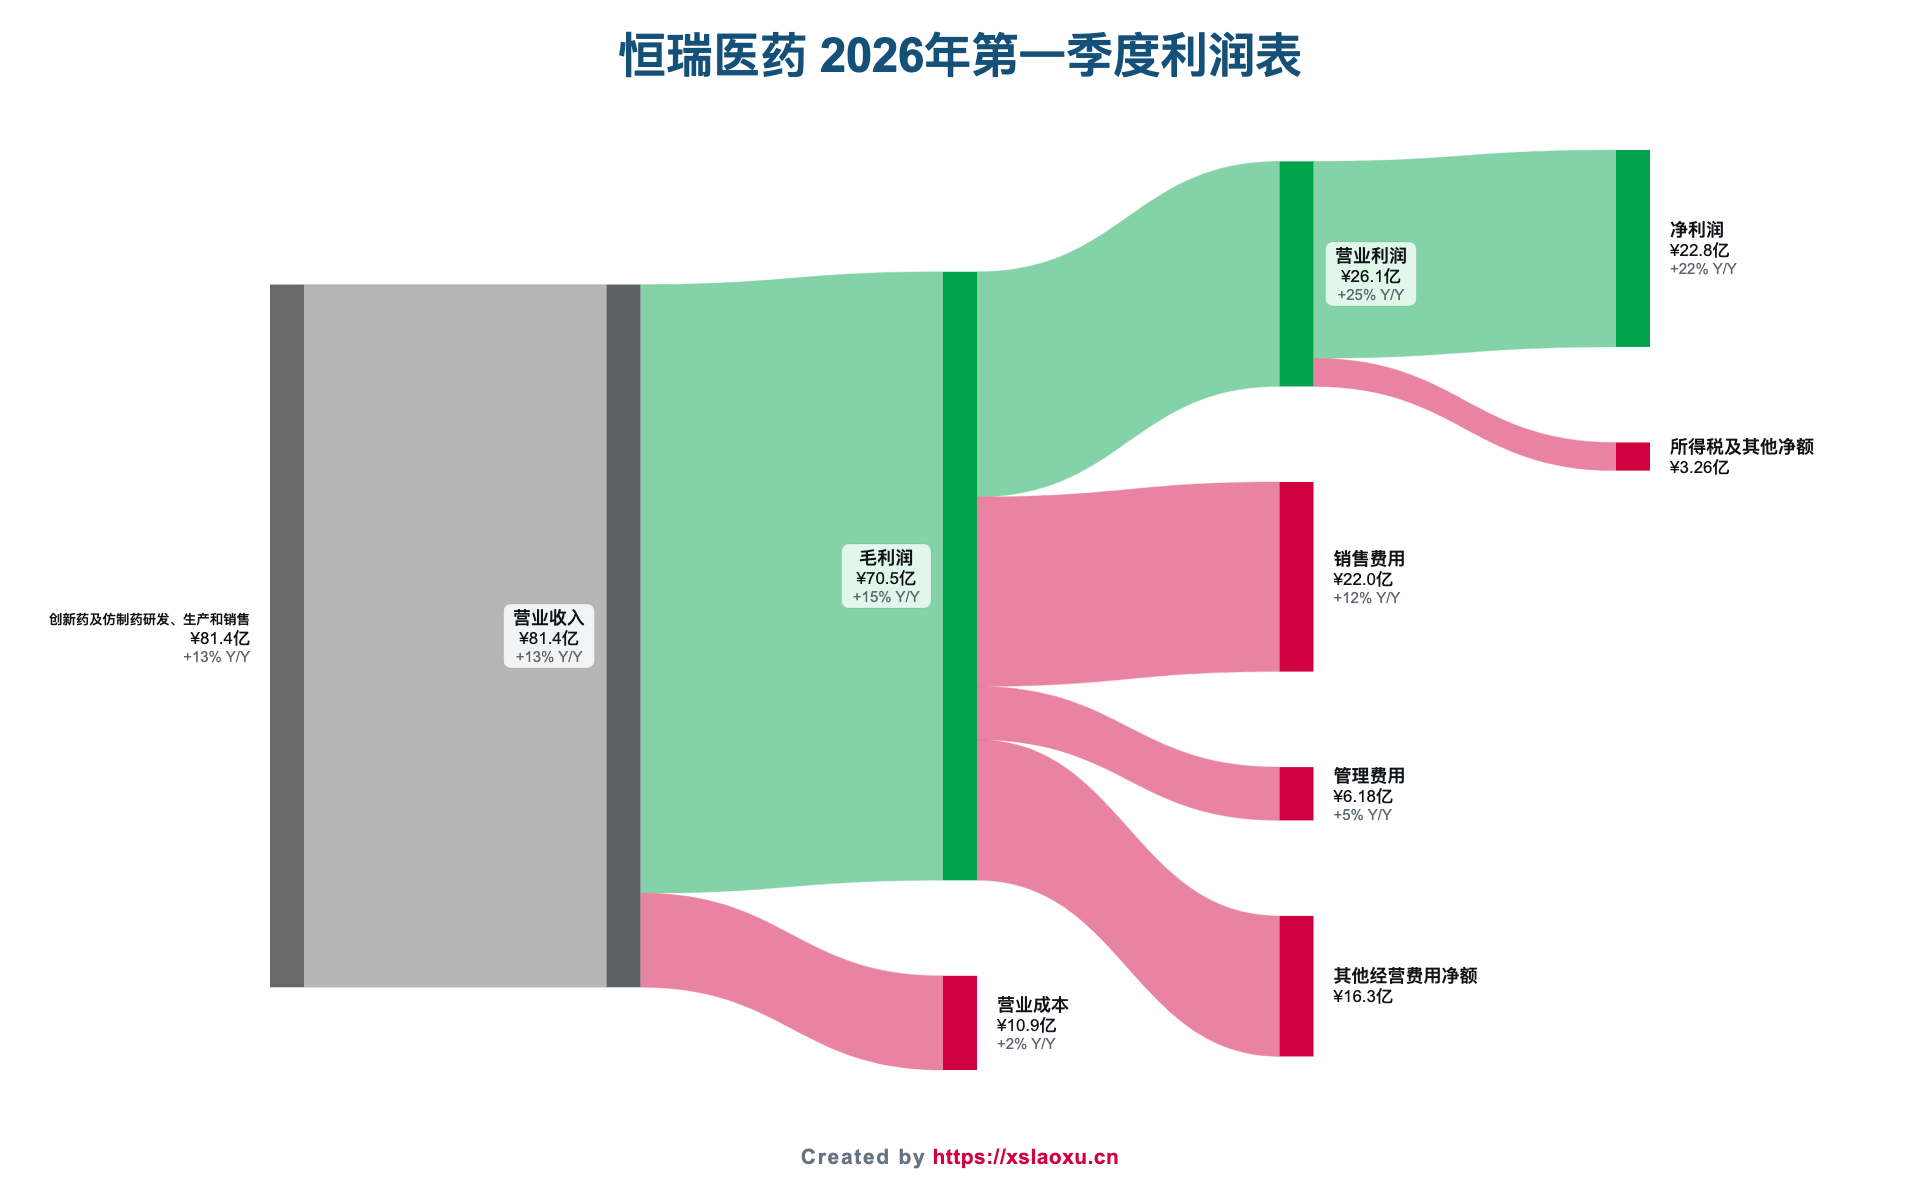
盈利能力在改善。营业成本10.91亿元,同比只增长2.09%,远慢于收入的12.98%;毛利润70.50亿元,同比增长14.88%;毛利率从85.17%提升到86.60%,抬升1.43个百分点。创新药占比提升带来的结构改善,在这条线上体现得很直接。
费用结构则是这份财报里最值得讨论的地方。销售费用21.97亿元,同比增长11.66%,占营业收入的26.98%;研发费用16.51亿元,同比增长7.66%,占营业收入的20.28%——研发费用率比上年同期的21.28%下降了1.0个百分点,且增速明显慢于收入。销售费用仍是研发费用的1.33倍。对一家把创新药作为核心叙事的公司,这个比例和研发费率的下滑值得持续跟踪。管理费用6.18亿元,增长5.38%,控制得不错。
利润表下半段有几笔一次性的摆动。财务费用从-0.81亿元转为+0.23亿元,尽管利息收入从0.77亿元大幅增加到3.23亿元,财务费用仍然转正,说明本期存在较大额的汇兑损失。公允价值变动收益1.29亿元,上年同期为-0.13亿元;其他收益0.60亿元,同比增长114.9%;而投资收益为-0.61亿元(上年-0.07亿元),主要是对联营合营企业的投资亏损扩大到-0.58亿元。营业外支出0.54亿元,上年同期仅0.11亿元。
这也解释了归母22.82亿元与扣非21.72亿元之间1.10亿元的差额——非经常性损益中,金融资产公允价值变动及处置收益就有1.30亿元。所得税费用2.76亿元,同比增长38.51%,实际税率从9.59%升到10.79%。
现金流仍是短板:经营活动现金流净额7.86亿元,虽然同比大增41.66%,但只相当于净利润22.81亿元的34.5%。收入确认与现金回收之间的差距依然明显。
一句话总结:毛利率提升、成本几乎不动,主业质量是在变好的;但研发费用率下滑、销售费用仍高于研发、经营现金流只有净利润的三分之一,这三条是接下来需要盯住的。