上交所科创板 SH688008 · 2026年第一季度
澜起科技2026年一季度财报桑基图:归母增61%,扣非只增20%,中间差2.33亿
2026年一季度,澜起科技营业收入14.61亿元,同比增长19.51%;归母净利润8.47亿元,同比增长61.30%;扣非归母净利润6.04亿元,同比增长20.10%;利润总额8.77亿元,同比增长65.25%。
- 营业收入 14.61亿元 +19.51%
- 归母净利润 8.47亿元 +61.30%
- 扣非归母净利润 6.04亿元 +20.10%
- 利润总额 8.77亿元 +65.25%
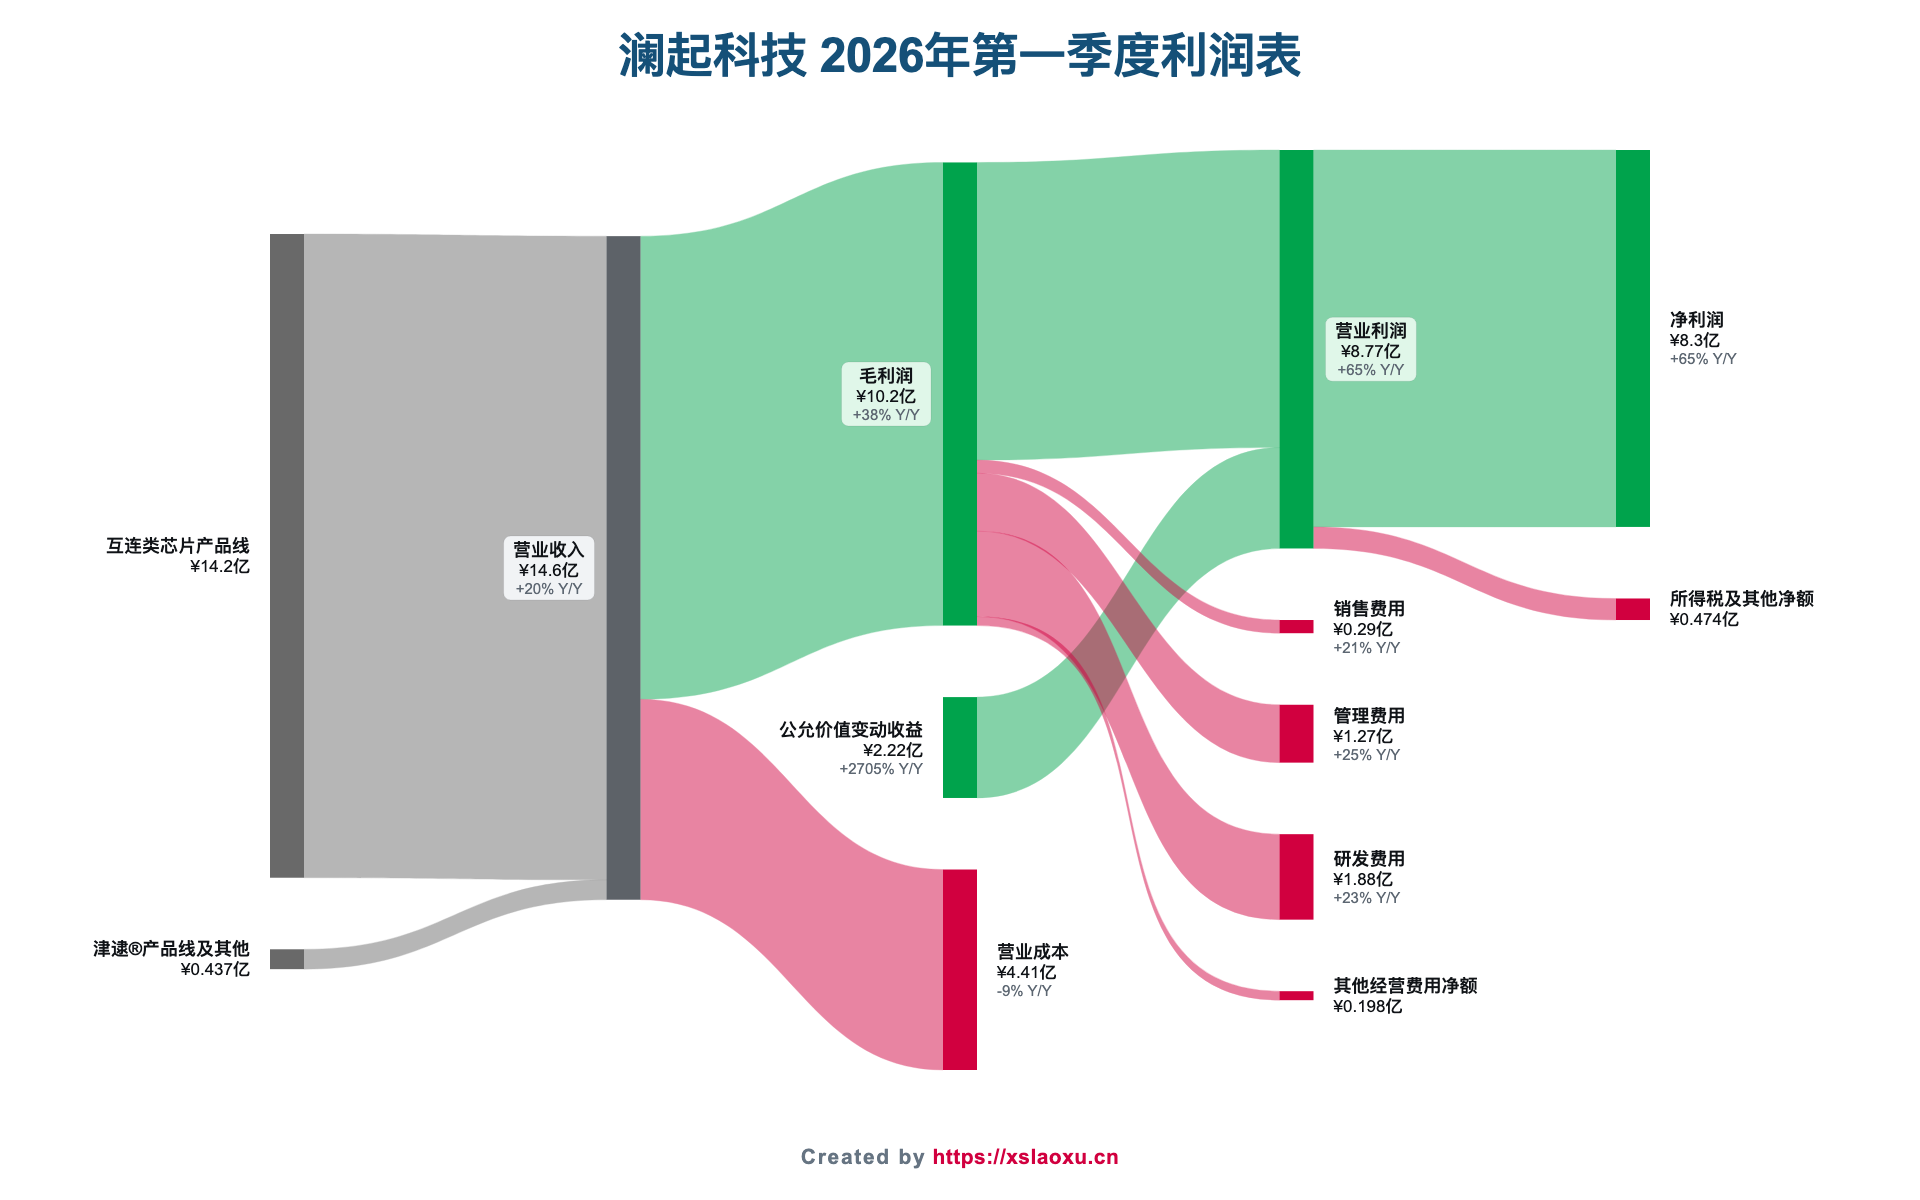
归母增61.30%、扣非只增20.10%,两个口径差了41个百分点——这是要先讲清楚的地方。公司自己披露了原因:投资收益及公允价值变动收益合计2.33亿元,较上年同期大幅增长。这笔非经营性收益就是两者之间的裂口。
剔除这一层,主业成色相当好。营业成本4.41亿元,同比不增反降8.70%——收入涨19.51%,成本反而少花0.42亿元。毛利润10.19亿元,同比增长38.0%;毛利率69.8%,比上年同期提升9.3个百分点。公司说明主要受益于AI产业趋势下DDR5渗透率提升,以及MXC芯片收入显著攀升,产品结构明显上移。
费用端是加大投入的:研发费用1.88亿元增22.92%,管理费用1.27亿元增25.04%,销售费用0.29亿元增20.64%,三项增速都高于收入,说明公司在为下一轮产品周期铺路,而不是靠省钱做利润。财务费用0.25亿元,上年同期-0.41亿元,是负贡献。
还有一个容易忽略的口径:本期股份支付费用1.00亿元,考虑所得税影响后对归母净利润的影响为0.95亿元。剔除股份支付后归母净利润9.42亿元,同比增长56.7%。公司披露,营业收入、互连类芯片销售收入、归母及扣非归母净利润均创单季度历史新高。
现金流同步改善:经营活动现金流净额6.27亿元,同比增长232.88%,远快于收入增速。
总结:69.8%的毛利率和9.3个百分点的抬升是实打实的产品力,研发也在真金白银地投;但归母61.30%里有2.33亿元来自投资收益和公允价值变动,看这家公司要以扣非的20.10%为基准。