上交所主板 SH600183 · 2026年第一季度
生益科技2026年一季度财报桑基图:营收增45%,净利润直接翻倍
2026年一季度,生益科技营业收入81.41亿元,同比增长45.09%;利润总额15.30亿元,同比增长112.97%;归母净利润11.58亿元,同比增长105.47%;净利润13.32亿元,同比增长109.86%。收入增45%,利润翻倍,这是典型的高景气周期财报。
- 营业收入 81.41亿元 +45.09%
- 利润总额 15.30亿元 +112.97%
- 归母净利润 11.58亿元 +105.47%
- 净利润 13.32亿元 +109.86%
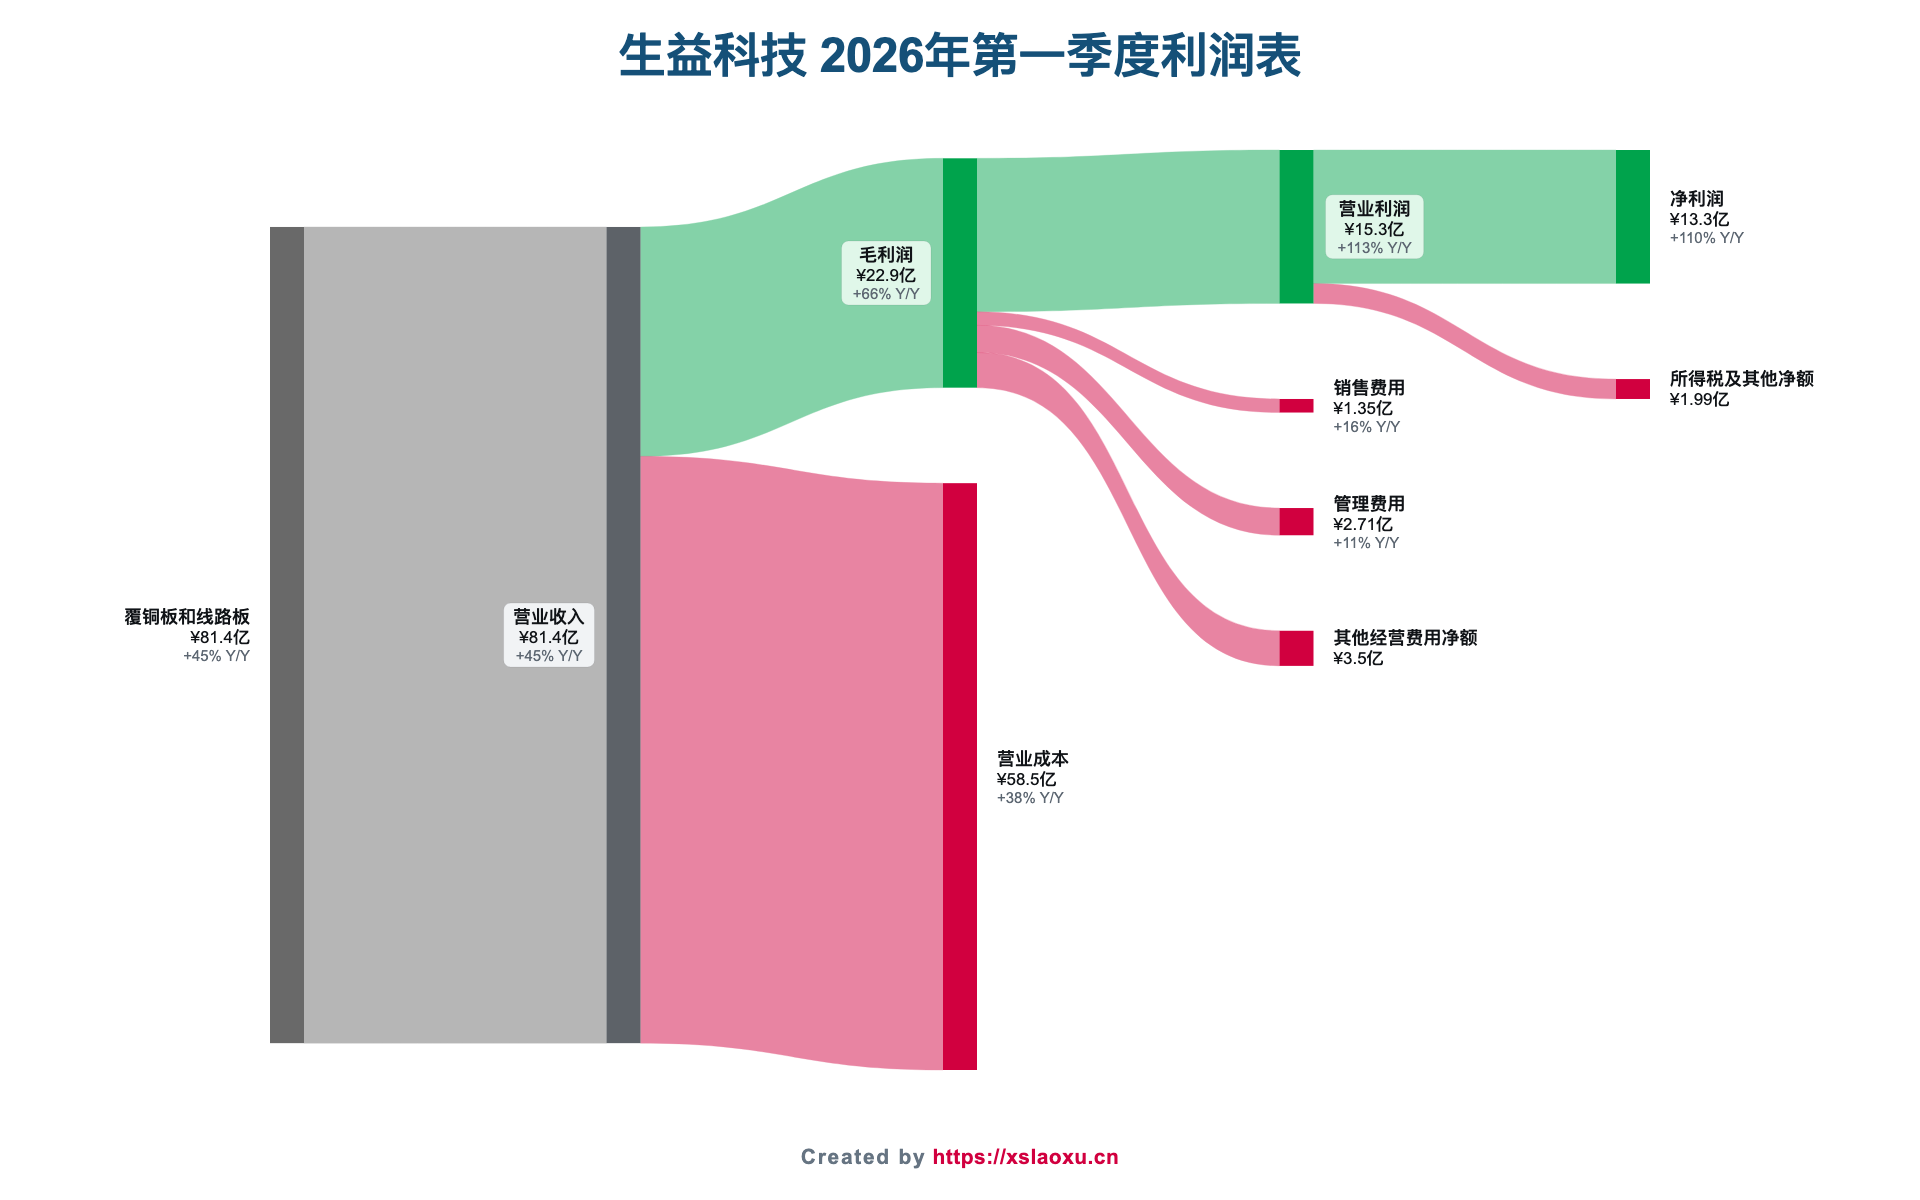
公司自己给出的解释很直接:覆铜板板块面对原材料价格上涨、高端产品市场需求增长等影响,公司积极应对,带动覆铜板销量等同比上升,覆铜板产品营业收入及毛利增加,推动盈利水平提升。翻译过来就是——AI服务器和高速通信对高频高速覆铜板的需求,把量和价一起拉起来了。
利润为什么能翻倍?关键在毛利率。营业成本58.54亿元,同比增长38.35%,慢于收入的45.09%;毛利润22.88亿元,同比增长65.73%;毛利率从24.61%提升到28.10%,抬升3.49个百分点。在原材料涨价的背景下毛利率还能扩张,说明产品结构升级和提价能力都在起作用。
经营杠杆同样明显。销售费用1.35亿元只增15.53%,管理费用2.71亿元增11.44%,都远低于收入增速;研发费用3.99亿元,同比增长35.53%,投入在跟上;财务费用0.38亿元,同比增长172.5%,但绝对额很小。三费合计的增速远慢于毛利增速,营业利润因此做到15.31亿元,同比增长113.0%。
有两个细节需要留意。
一是分配结构:少数股东损益1.74亿元,上年同期0.71亿元,同比增长144.55%,增速快于归母的105.47%。这导致净利润增长109.86%到归母口径变成105.47%。生益电子等非全资子公司的高增长,有一部分被少数股东分走。
二是所得税:本期1.98亿元,同比增长136.62%,快于利润总额的112.97%,实际税率从11.64%升到12.94%。
现金流是配套的:经营活动现金流净额同比增长110.76%,与利润增速基本匹配,说明这一轮增长的现金含量是足的——这一点比很多同期高增长的公司都要扎实。
一句话总结:量、价、结构三者同时向好,费用没有失控,现金流跟得上利润。这份财报的质量在本季高增长的标的里属于上乘。接下来的问题只有一个:原材料涨价的压力会不会在下个季度反噬毛利率。